چرا نمی توانم پول پس انداز کنم | چرا پولم زود تمام میشه
تا حالا شده پولی به دستت برسه و با خودت بگی این بار دیگه میخوام یه مقداری ازش رو نگه دارم، اما چند روز یا چند هفته بعد ببینی تقریباً چیزی باقی نمونده؟ اینطور مواقع معمولا میگی چرا نمی توانم پول پس انداز کنم یا چرا پولم زود تمام میشه.
شاید درآمد داری، کار میکنی و حتی بعضی وقتها مبلغ خوبی هم به دستت میرسه؛ اما وقتی به حساب بانکی یا پساندازت نگاه میکنی، احساس میکنی پولها خیلی زود ناپدید میشن.
در چنین شرایطی باز هم ممکنه به خودت برچسب بزنی و بگی من ولخرجم!
یا حتی فکر کنی درآمد کافی نداری.
اما برای صدور این حکم فعلاً زوده!
گاهی هزینههای زندگی بیشتر از درآمد ماست، گاهی برنامه مشخصی برای پولمون نداریم و گاهی هم عادتها و تصمیمهای روزمره باعث میشن پولی که به دست میاریم، زودتر از چیزی که انتظار داریم خرج بشه.
در این مقاله میخوایم ۷ دلیل احتمالی این مسئله رو بررسی کنیم و ببینیم چطور میتونیم رابطه آگاهانهتری با پول داشته باشیم.
چرا نمی توانم پول پس انداز کنم؟ ۷ دلیل مهم
۱. نمی دونم پولم دقیقاً کجا خرج میشه
یکی از دلایل رایج پسانداز نکردن اینه که تصویر روشنی از دخل و خرج پولمون نداریم.
مثلاً میدونیم اجاره، قسط، خرید خونه و قبضها هزینه دارن؛
اما هزینههای کوچیک روزمره رو کمتر جدی میگیریم.
- خریدهای لحظهای
- سفارش غذا
- پرداختهای کوچک اینترنتی
- خریدهایی که از روی عادت انجام میدیم
- ممکنه در مجموع مبلغ قابلتوجهی بشن.
وقتی این هزینهها رو ثبت نمیکنیم، ممکنه آخر ماه از خودمون بپرسیم پولم کجا رفت؟
برای پس انداز بیشتر چه کار کنیم؟
برای یک ماه، تمام درآمدها و هزینههات رو ثبت کن؛
حتی مبلغهای کوچیک.
لازم نیست از همون اول برنامه مالی پیچیدهای داشته باشی.
فقط مشخص کن پولت از کجا وارد میشه و برای چه چیزهایی خرج میشه.
بعد از چند هفته، تصویر واقعیتری از وضعیت مالی خودت خواهی داشت و میتونی تصمیم بگیری کدوم هزینهها ضروری هستن و کدومها قابلیت تغییر دارن.
یکی از مزیت های این روش اینه که تو با عادت های شخصی خودت در خرج کردن آشنا میشی. حتی اگر بتونی کنارش ژورنالیست نویسی هم کنی (یعنی بنویسی که هر خرج چرا و چطوری و در چه کیفیتی رخ داد) دیگه همه چی بهتر دستت میاد! مثلا فرض کن توی لیستت نوشتی ۲.۵ میلیون تومن رفتم سوپری محل و خرید کردم با اینکه خیلی گرسنه بودم! اینجا من به عنوان یه لایف کوچ دلسوز بهت میگم که:
- وقتی گرسنه ای نرو خرید
- فقط برای اقلام ضروری برو خرید
- وقتی جایگزین تو خونه داری، نرو خرید
- همیشه مستقیم برو سراغ قفسه اجناسی که لازم داری! تو ناظر کیفی نیستی که بخوای کل هایپر رو زیر و بالا کنی!
۲. پس انداز رو به آخر ماه موکول می کنم
خیلی از ما با خودمون قرار میذاریم که اول هزینههای ماه رو پرداخت کنیم و هر چیزی باقی موند، پسانداز کنیم.
مشکل اینجاست که همیشه برای پول خرج کردن دلیل وجود داره؛
اما پسانداز کردن معمولاً فوریت کمتری داره. در نتیجه، ممکنه آخر ماه چیزی باقی نمونه.
این عادت باعث میشه پسانداز به جای اینکه بخشی از برنامه مالی ما باشه، به اتفاقی وابسته بشه که شاید هیچوقت رخ نده.
چه کار کنیم؟
وقتی درآمدت رو دریافت میکنی، ابتدا هزینههای ضروری و تعهدات مالیات رو در نظر بگیر.
اگر مبلغی برای پسانداز باقی میمونه، همون ابتدا مقدار واقعبینانهای رو جدا کن و به حسابی منتقل کن که برای خرجهای روزمره استفاده نمیکنی.
اگر درآمدت کمه یا نامنظمه، لازم نیست با درصدهای سنگین شروع کنی. مبلغی رو انتخاب کن که بدون ایجاد کسری برای هزینههای ضروری، بتونی بهطور مستمر کنار بذاری.
هدف اولیه این نیست که یکشبه پول زیادی جمع کنی؛ هدف اینه که پسانداز کردن به بخشی از رفتار مالی تو تبدیل بشه.
تکنیکی که در بخش قبلی در مورد ثبت هزینه ها بهت یاد دادم، توی این مرحله هم به دادت میرسه! یعنی تو وقتی یک ماه دخل و خرج خودت رو بررسی می کنی می تونی متوجه بشی که خرج ماهانه ات تقریبا چقدره و بعد می تونی برنامه ریزی اصولی تری داشته باشی.
۳. هزینه های ضروری زندگی بیشتر از درآمدمه
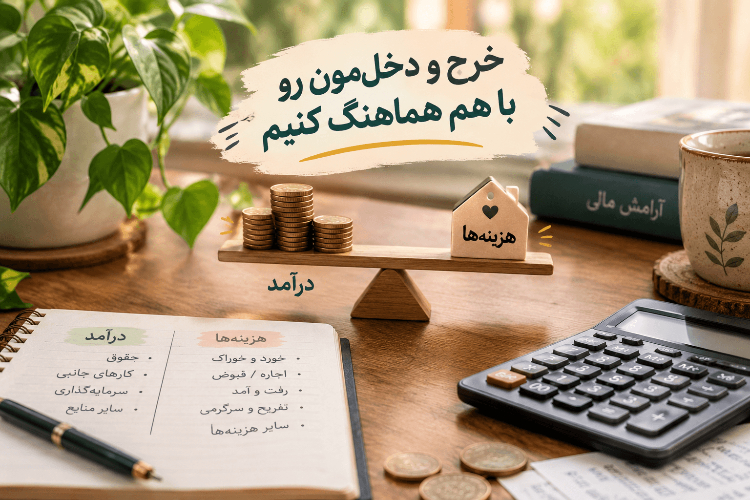
گاهی مسئله واقعاً به مدیریت هزینهها مربوط نیست؛ بلکه درآمد ما برای پوشش هزینههای ضروری زندگی کافی نیست.
وقتی بخش بزرگی از درآمد صرف مسکن، خوراک، درمان، رفتوآمد، اقساط و سایر نیازهای اساسی میشه، ممکنه با وجود رعایت صرفهجویی، مبلغ قابلتوجهی برای پسانداز باقی نمونه.
در چنین شرایطی، سرزنش کردن خودمون یا متهم کردن خودمون به ولخرجی کمکی نمیکنه.
چه کار کنیم؟
ابتدا درآمد واقعی و هزینههای ضروریات رو کنار هم قرار بده.
اگر هزینههای ضروری تقریباً تمام درآمدت رو مصرف میکنن، باید علاوه بر بررسی مخارج قابلتغییر، راههای افزایش درآمد رو هم بررسی کنی.
این راهها ممکنه شامل:
- یادگیری یک مهارت کاربردی
- مذاکره برای افزایش حقوق
- تغییر شغل
- گرفتن پروژه جانبی
- توسعه کسبوکار
باشن؛ البته انتخاب هر کدوم به شرایط و تواناییهای خودت بستگی داره.
یادت باشه: اگر واقعاً پول کافی برای پسانداز وجود نداره، فقط با بودجهبندی نمیشه این مشکل رو حل کرد.
۴. خرید های لحظهای و احساسی روی تصمیمهام اثر میذارن
گاهی خرید میکنیم چون واقعاً به چیزی نیاز داریم؛ اما بعضی وقتها خرید کردن واکنشی به حال و هوای همون لحظه ماست.
مثلاً وقتی:
- خستهایم
- ناراحتیم
- حوصلهمون سر رفته
- میخوایم به خودمون پاداش بدیم
ممکنه چیزی بخریم که قبل از اون اصلاً قصد خریدش رو نداشتیم.
این موضوع به این معنی نیست که هر خرید لذتبخشی اشتباهه.
مسئله وقتی ایجاد میشه که خریدهای لحظهای مرتباً با اهداف مالی ما تعارض پیدا میکنن.
چه کار کنیم؟
قبل از خریدهای غیرضروری، چند سؤال از خودت بپرس:
- آیا واقعاً به این وسیله نیاز دارم یا فقط همین الان دلم میخواد بخرمش؟
- اگر امروز نخرمش، چه اتفاقی میافته؟
- این خرید چه تأثیری روی برنامه مالی من میذاره؟
- آیا راه دیگهای برای رسیدگی به حال خوبم وجود داره؟
برای خریدهای غیرضروری و نسبتاً گران، قانون ۲۴ ساعت رو امتحان کن. تصمیم خرید رو یک روز عقب بنداز و بعد دوباره بررسی کن که آیا هنوز بهش نیاز داری یا نه.
این فاصله کوتاه بهت کمک میکنه بین خواسته لحظهای و تصمیم آگاهانه تفاوت بذاری.
۵. هدف مشخصی برای پسانداز ندارم
وقتی فقط به خودمون میگیم «باید پول جمع کنم»، ممکنه بعد از مدتی انگیزهمون رو از دست بدیم؛
چون نمیدونیم این پول قراره چه نقشی در زندگیمون داشته باشه.
پسانداز برای
- خرید خانه
- تأمین هزینههای پیشبینینشده
- ادامه تحصیل
- راهاندازی کسبوکار
- رسیدن به یک هدف شخصی
معنای روشنتری از صرفاً جمع کردن پول داره.
چه کار کنیم؟
هدفت رو مشخص کن و تا جای ممکن به عدد و زمان تبدیلش کن.
به جای اینکه بگی «میخوام پول پسانداز کنم»، بنویس:
«میخوام تا پایان شش ماه آینده، مبلغ مشخصی برای هزینههای پیشبینینشده کنار بذارم.»
بعد بررسی کن با درآمد و هزینههای فعلیات، چه مبلغی واقعبینانه است و هر ماه چقدر میتونی به هدفت نزدیکتر بشی.
اگر هدف بزرگی داری، اون رو به قدمهای کوچکتر تقسیم کن. لازم نیست از ابتدا به تمام مبلغ برسی.
۶. باورها و نگرشهام درباره پول روی تصمیمهام اثر میذارن
گاهی علاوه بر شرایط مالی و عادتهای خرج کردن، نگرش ما به پول هم میتونه در تصمیمهامون نقش داشته باشه.
مثلاً ممکنه با خودمون بگیم:
- «پولی که به دست میارم، بالاخره یه جایی باید خرج بشه.»
- «من آدمی نیستم که بتونه پول نگه داره.»
- «اگر الان چیزی رو که دوست دارم نخرم، بعداً ممکنه نتونم بخرمش.»
- «پسانداز کردن با این درآمد فایدهای نداره.»
این جملهها لزوماً علت اصلی مشکلات مالی نیستن؛
اما اگر مرتب تکرار بشن، ممکنه روی انتخابها و رفتار ما اثر بذارن.
برای مثال، وقتی از قبل باور داریم که نمیتونیم پول نگه داریم، شاید کمتر برای مدیریت هزینهها تلاش کنیم یا بعد از چند بار شکست، زودتر از برنامهمون دست بکشیم.
چه کار کنیم؟
به جملههایی که هنگام دریافت، خرج کردن یا پسانداز پول به ذهنت میرسن توجه کن.
یکی از اونها رو انتخاب کن و از خودت بپرس:
- این فکر رو از کجا یاد گرفتم؟
- آیا همیشه و در همه شرایط درسته؟
- چه تجربههایی دارم که با این فکر متفاوتن؟
- اگر قرار نبود خودم رو با این جمله تعریف کنم، چه تصمیم متفاوتی میتونستم بگیرم؟
مثلاً به جای «من نمیتونم پول نگه دارم»، میتونی این سؤال رو مطرح کنی: «چه شرایط و عادتهایی باعث شده تا امروز نتونم بهخوبی پسانداز کنم و کدوم یکی رو میتونم تغییر بدم؟»
تفاوت این دو نگاه مهمه.
در نگاه اول، مشکل رو بخشی از هویت خودت میدونی؛ در نگاه دوم، به دنبال رفتارهایی میگردی که امکان اصلاحشون وجود داره.
۷. برای هزینههای پیشبینینشده برنامه ندارم
بعضی وقتها موفق میشیم مبلغی پسانداز کنیم، اما با یک هزینه ناگهانی مجبور میشیم تمام یا بخشی از اون رو خرج کنیم.
هزینه درمان، تعمیر وسیله، خرابی خودرو، مخارج سالانه یا اتفاقهای خانوادگی ممکنه پسانداز ما رو کاهش بدن. اگر برای این هزینهها برنامهای نداشته باشیم، ممکنه احساس کنیم هر بار که پول جمع میکنیم، دوباره به نقطه اول برمیگردیم.
چه کار کنیم؟
تا جایی که شرایط مالیات اجازه میده، برای هزینههای پیشبینینشده یک ذخیره جداگانه در نظر بگیر.
همچنین هزینههایی رو که هر چند ماه یک بار اتفاق میافتن، از قبل شناسایی کن. اگر میدونی در آینده هزینهای مثل تمدید بیمه، تعمیرات یا خرید وسیله ضروری خواهی داشت، از همین حالا براش برنامهریزی کن.
اگر هنوز توان ساختن ذخیره مالی رو نداری، خودت رو سرزنش نکن. ابتدا وضعیت درآمد و هزینههای ضروری رو بررسی کن و بعد با مبلغی که واقعاً از عهدهاش برمیای شروع کن.
از کجا بفهمم چرا نمیتوانم پول پسانداز کنم؟
حالا که با دلایل احتمالی آشنا شدی، وقتشه وضعیت خودت رو کمی دقیقتر بررسی کنی.
به سؤالهای زیر جواب بده. هدف این نیست که خودت رو قضاوت کنی؛ میخوایم بفهمیم برای شروع تغییر، بهتره روی کدوم بخش تمرکز کنی.
سؤال اول: آیا دقیقاً میدونم در طول ماه چقدر درآمد دارم و پولم صرف چه هزینههایی میشه؟
- بله، تصویر روشنی از درآمد و هزینههام دارم.
- تا حدودی میدونم، اما همه هزینهها رو ثبت نمیکنم.
- نه، معمولاً آخر ماه نمیدونم پولم کجا رفته.
سؤال دوم: بعد از پرداخت هزینههای ضروری، معمولاً چقدر پول برام باقی میمونه؟
- مبلغی باقی میمونه، اما معمولاً نمیتونم نگهش دارم.
- مبلغ باقیمونده کمه و بهسختی میتونم پسانداز کنم.
- معمولاً چیزی باقی نمیمونه یا برای هزینههای ضروری کم میارم.
سؤال سوم: وقتی پولی به دستم میرسه، چه اتفاقی میافته؟
- اول هزینه میکنم و اگر چیزی موند، پسانداز میکنم.
- گاهی خریدهای لحظهای باعث میشن بیشتر از برنامه خرج کنم.
- برای پولم برنامه دارم، اما هزینههای پیشبینینشده برنامهام رو به هم میزنن.
سؤال چهارم: وقتی به پسانداز کردن فکر میکنم، چه جملهای بیشتر در ذهنم تکرار میشه؟
- «باید ببینم پولم دقیقاً کجا خرج میشه.»
- «با این درآمد، پسانداز کردن خیلی سخته.»
- «من نمیتونم پول نگه دارم.»
- «میخوام پسانداز کنم، اما معمولاً برنامهام رو ادامه نمیدم.»
جوابهایت چه چیزی رو نشون میدن؟
- اگر در سؤال اول گزینههای دوم یا سوم رو انتخاب کردی، بهتره از ثبت هزینهها شروع کنی.
- اگر در سؤال دوم گفتی چیزی باقی نمیمونه، اولویت تو بررسی هزینههای ضروری و امکان افزایش درآمده؛ نه اینکه خودت رو مجبور به پساندازی کنی که از توان مالیات خارجه.
- اگر در سؤال سوم خریدهای لحظهای یا نداشتن برنامه رو انتخاب کردی، بهتره روی مدیریت مخارج، تعیین اولویتها و ایجاد فاصله بین خواسته و خرید کار کنی.
- اگر در سؤال چهارم بیشتر با جمله «من نمیتونم پول نگه دارم» ارتباط گرفتی، خوبه علاوه بر بررسی شرایط واقعی مالی، به نگرشها و عادتهایی که روی تصمیمهات اثر میذارن هم توجه کنی.
ممکنه بیشتر از یک گزینه درباره تو صدق کنه.
در این صورت، بهجای اینکه همهچیز رو همزمان تغییر بدی، یک مورد رو برای شروع انتخاب کن.
بیشتر یاد بگیر: چرا هر چه کار میکنم پول کافی ندارم؟
چگونه پول پسانداز کنیم؟ ۵ قدم عملی برای شروع
حالا که دلایل احتمالی رو بررسی کردیم، بیایم چند قدم ساده رو برای مدیریت بهتر پول اجرا کنیم.
قدم اول: وضعیت مالی فعلیات رو مشخص کن.
- درآمد ماهانه
- هزینههای ضروری
- اقساط
- سایر مخارجت
رو بنویس.
اگر درآمدت متغیره، میانگین درآمد چند ماه اخیر میتونه نقطه شروع مناسبی باشه؛
البته هزینههای ضروری و ماههای کمدرآمد رو هم در نظر بگیر.
قدم دوم: هزینههای قابلتغییر رو پیدا کن.
قرار نیست همه لذتهای زندگی رو حذف کنی.
فقط بررسی کن کدوم هزینهها واقعاً برایت ارزش دارن و کدومها رو میشه بدون آسیب زدن به کیفیت زندگی کاهش داد.
قدم سوم: یک هدف مالی روشن تعیین کن.
مشخص کن چرا میخوای پسانداز کنی و چه مبلغی برات واقعبینانه است. اگر هنوز هیچ ذخیرهای نداری، ساختن یک ذخیره کوچک برای هزینههای پیشبینینشده میتونه نقطه شروع مناسبی باشه.
قدم چهارم: پسانداز رو به برنامهات اضافه کن.
اگر بعد از محاسبه هزینههای ضروری مبلغی باقی میمونه، سهم پسانداز رو در ابتدای دریافت درآمد مشخص کن. مبلغ باید با شرایط واقعی زندگیات تناسب داشته باشه؛ نه اینکه برای رسیدن به یک عدد ایدهآل، مجبور به قرض گرفتن بشی.
قدم پنجم: هر ماه برنامهات رو بررسی کن.
در پایان ماه ببین چه چیزی خوب پیش رفته و چه چیزی نیاز به تغییر داره. اگر نتونستی به هدفی که تعیین کرده بودی برسی، بهجای کنار گذاشتن کامل برنامه، دلیلش رو بررسی کن و مقدار یا روش پسانداز رو متناسب با شرایطت اصلاح کن.
یادت باشه مدیریت پول یک مهارته و میتونی بهمرور اون رو یاد بگیری.
آیا نگرش ما به پول هم میتونه در پسانداز نکردن نقش داشته باشه؟
گاهی دو نفر با درآمد و هزینههای نسبتاً مشابه، تصمیمهای مالی متفاوتی میگیرن. بخشی از این تفاوت ممکنه به عادتها، تجربههای قبلی، اولویتها و نگرش اونها نسبت به پول مربوط باشه.
البته نمیشه نتیجه گرفت که هر کسی پسانداز نمیکنه، حتماً باور محدودکننده داره یا با تغییر نگرش بهتنهایی میتونه مشکل مالیاش رو حل کنه. شرایط اقتصادی، میزان درآمد، بدهیها و هزینههای ضروری هم اهمیت زیادی دارن.
اما اگر از نظر مالی امکان پسانداز داری و با این حال بارها رفتارهایی رو تکرار میکنی که با هدفت سازگار نیستن، بررسی الگوهای فکری و رفتاری میتونه بهت کمک کنه.
من زهرا معبودی، کوچ و مربی توسعه فردی در مجموعه شادزیستی هستم. در مسیر کوچینگ، به افراد کمک میکنم الگوهای فکری و رفتاری خودشون رو بهتر بشناسن، تصمیمهای آگاهانهتری بگیرن و برای تغییر، قدمهای عملی بردارن.
اگر دوست داری رابطهات با پول، نگرشهات و عادتهایی رو که روی تصمیمهای مالیات اثر میذارن عمیقتر بررسی کنی، میتونی از آموزشها و چکاپهای خودشناسی شادزیستی استفاده کنی.
کلام آخر
اگر پول به دست میاری اما نمیتونی اون رو نگه داری، قبل از هر چیز لازم نیست خودت رو به بیارادگی یا ناتوانی متهم کنی.
گاهی باید مخارج رو بهتر بشناسیم، گاهی لازم داریم برای پولمون برنامه داشته باشیم و گاهی هم باید بپذیریم که درآمد فعلیمون برای پوشش هزینههای زندگی کافی نیست و به راهی برای بهبود شرایط مالی نیاز داریم.
در کنار این موارد، شناخت عادتها و نگرشهایی که روی تصمیمهای مالی ما اثر میذارن هم میتونه کمککننده باشه.
از یک قدم کوچک شروع کن: این ماه درآمد و هزینههات رو ثبت کن و ببین اولین تغییری که واقعاً از عهدهاش برمیای چیه.
قرار نیست همهچیز یکباره تغییر کنه. مهم اینه که بهجای تکرار یک تصمیم کلی مثل «از این به بعد بیشتر پسانداز میکنم»، دقیقاً بدونی چه کاری رو میخوای تغییر بدی و چطور پیشرفتت رو بررسی کنی.